Varför blir handelsfartygen större?
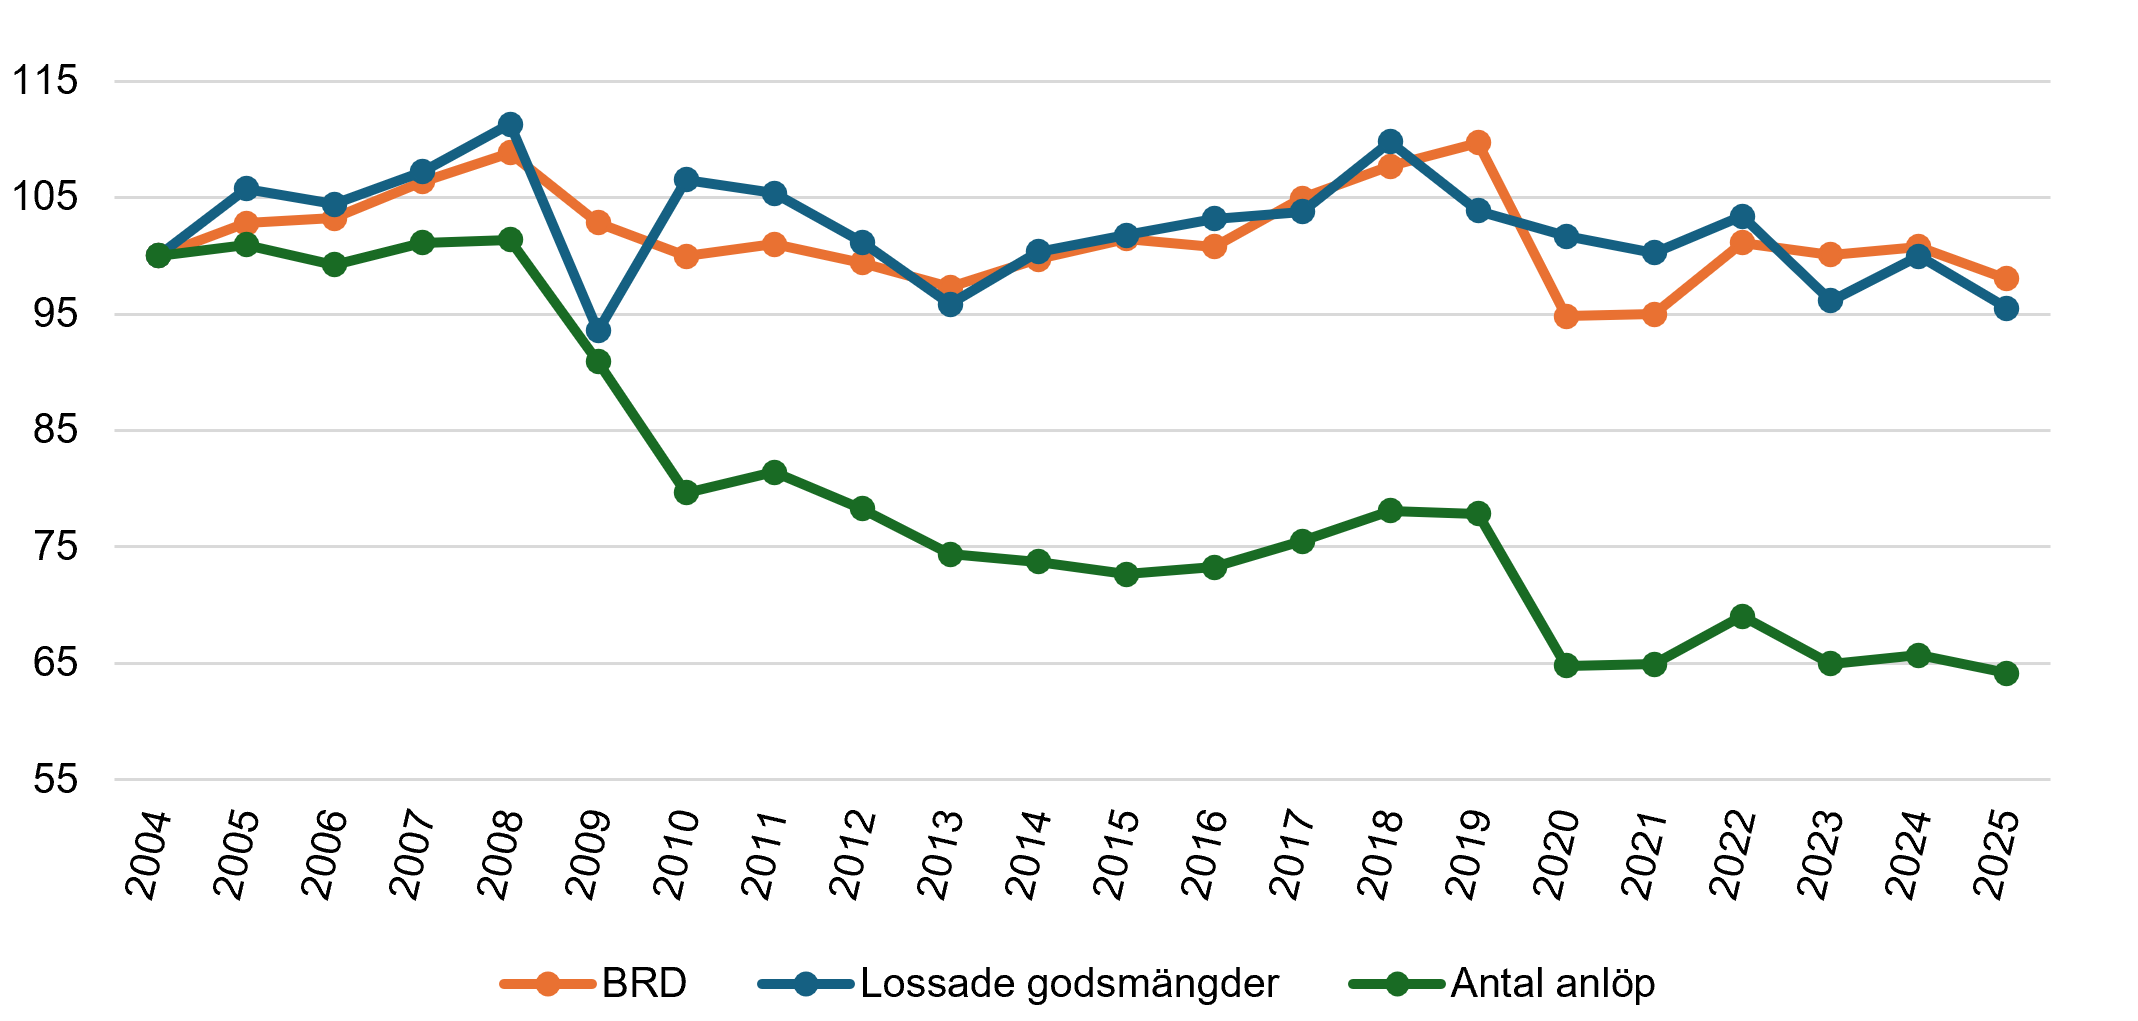
Handelsfartygen som anlöper svenska hamnar har blivit större över tid. Samtidigt har antalet fartygsanlöp minskat. Utvecklingen kan ge effektivare transporter, men den ställer också högre krav på hamnar, farleder, terminaler och anslutande transporter. Bakom utvecklingen finns flera möjliga drivkrafter: stordriftsfördelar, förändrade fraktbehov, containerisering, teknisk utveckling, klimatkrav och investeringar i hamninfrastruktur.
Färre anlöp – men större fartyg
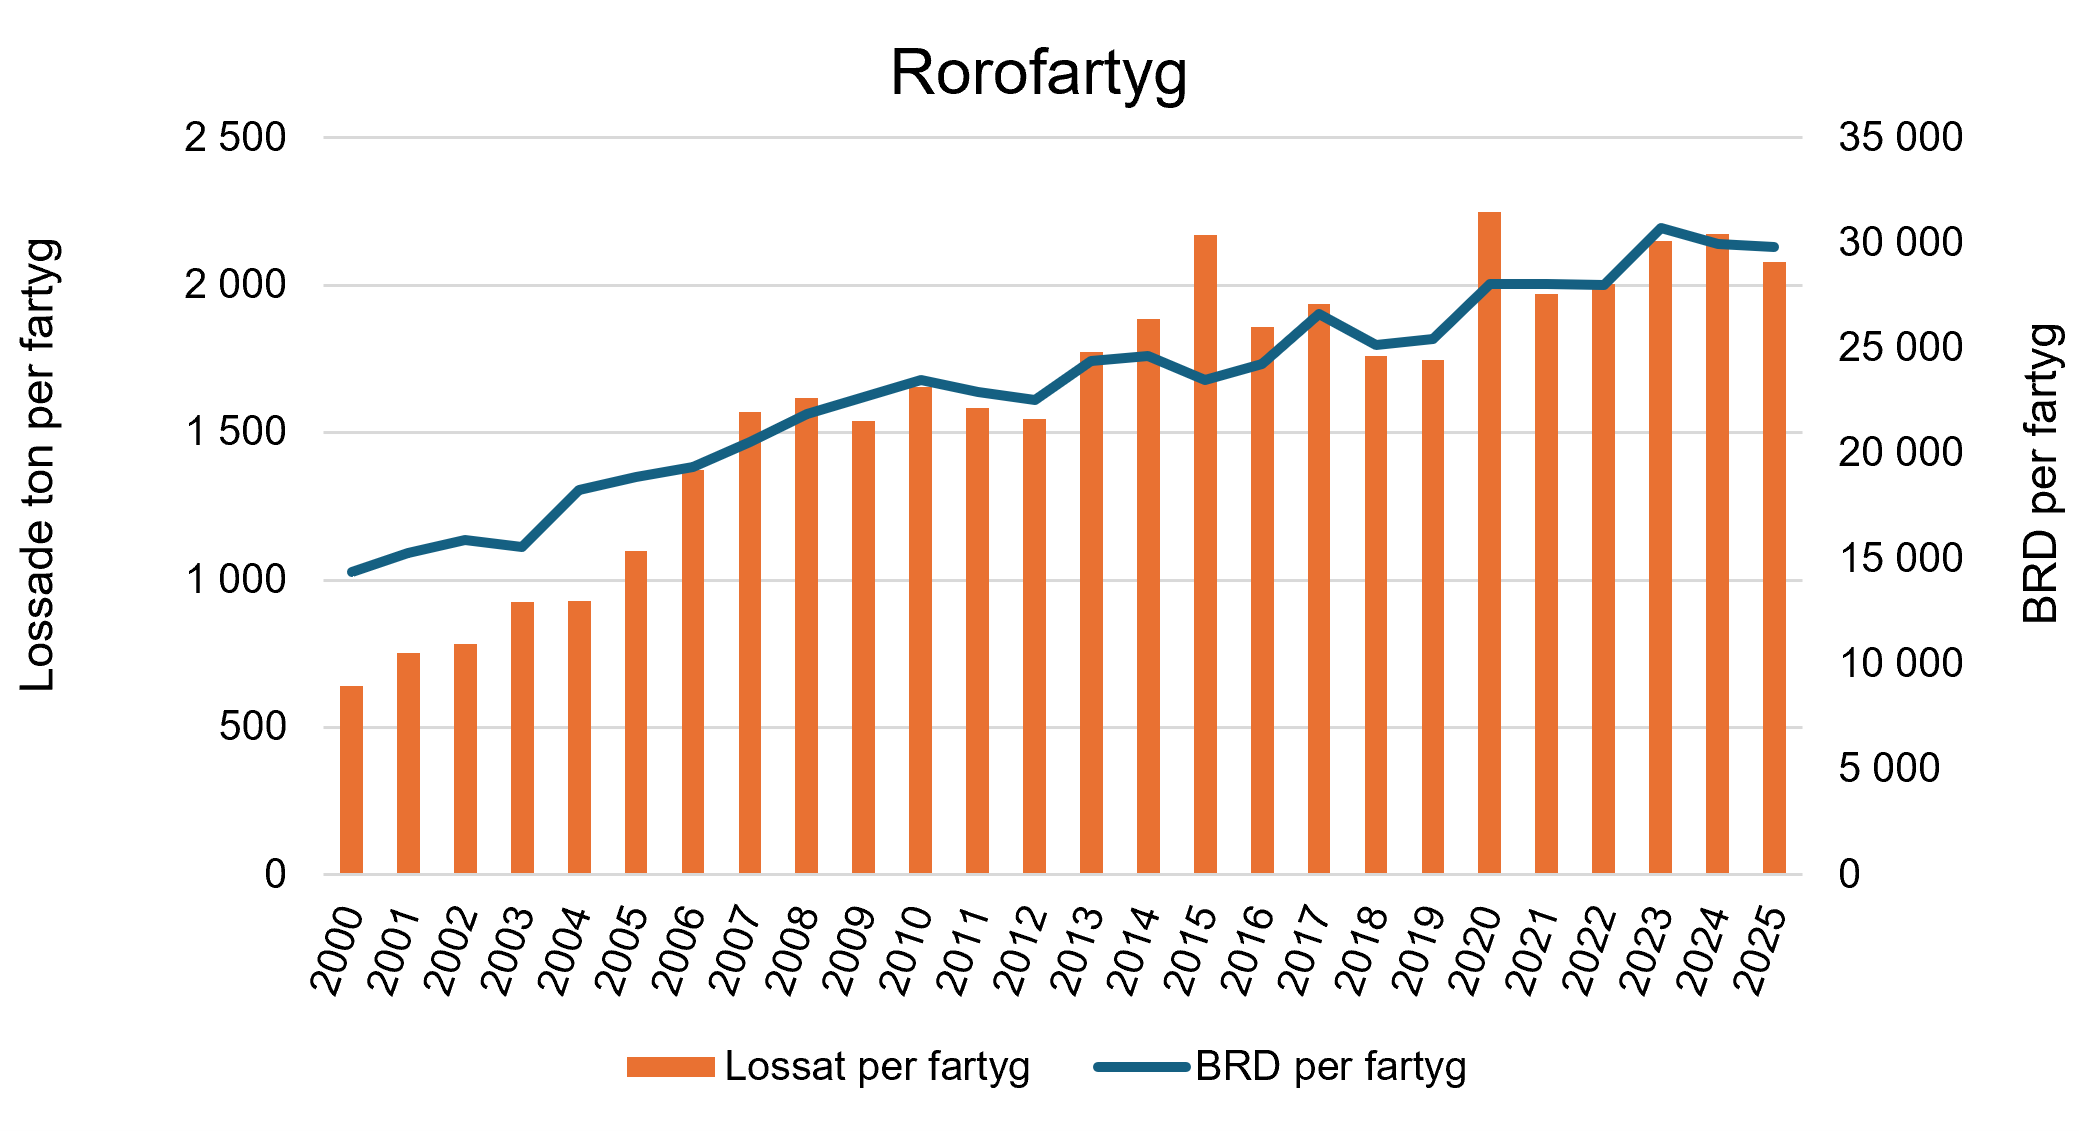
Storleken kan exempelvis mätas i bruttodräktighet, som är ett mått på fartygets totala inneslutna volym.1 Bruttodräktighet speglar inte alltid den faktiska lastkapaciteten i ton, men ger en tydlig bild av fartygens storleksutveckling.
Utvecklingen syns i flera fartygssegment. Containerfartyg, samt tank- och bulkfartyg ,har fortsatt att bli större. Däremot tycks utvecklingen inom passagerar- och rorosegmenten ha planat ut under de senaste åren. Det kan hänga samman med osäker efterfrågan, världshandelns utveckling och hushållens köpkraft.
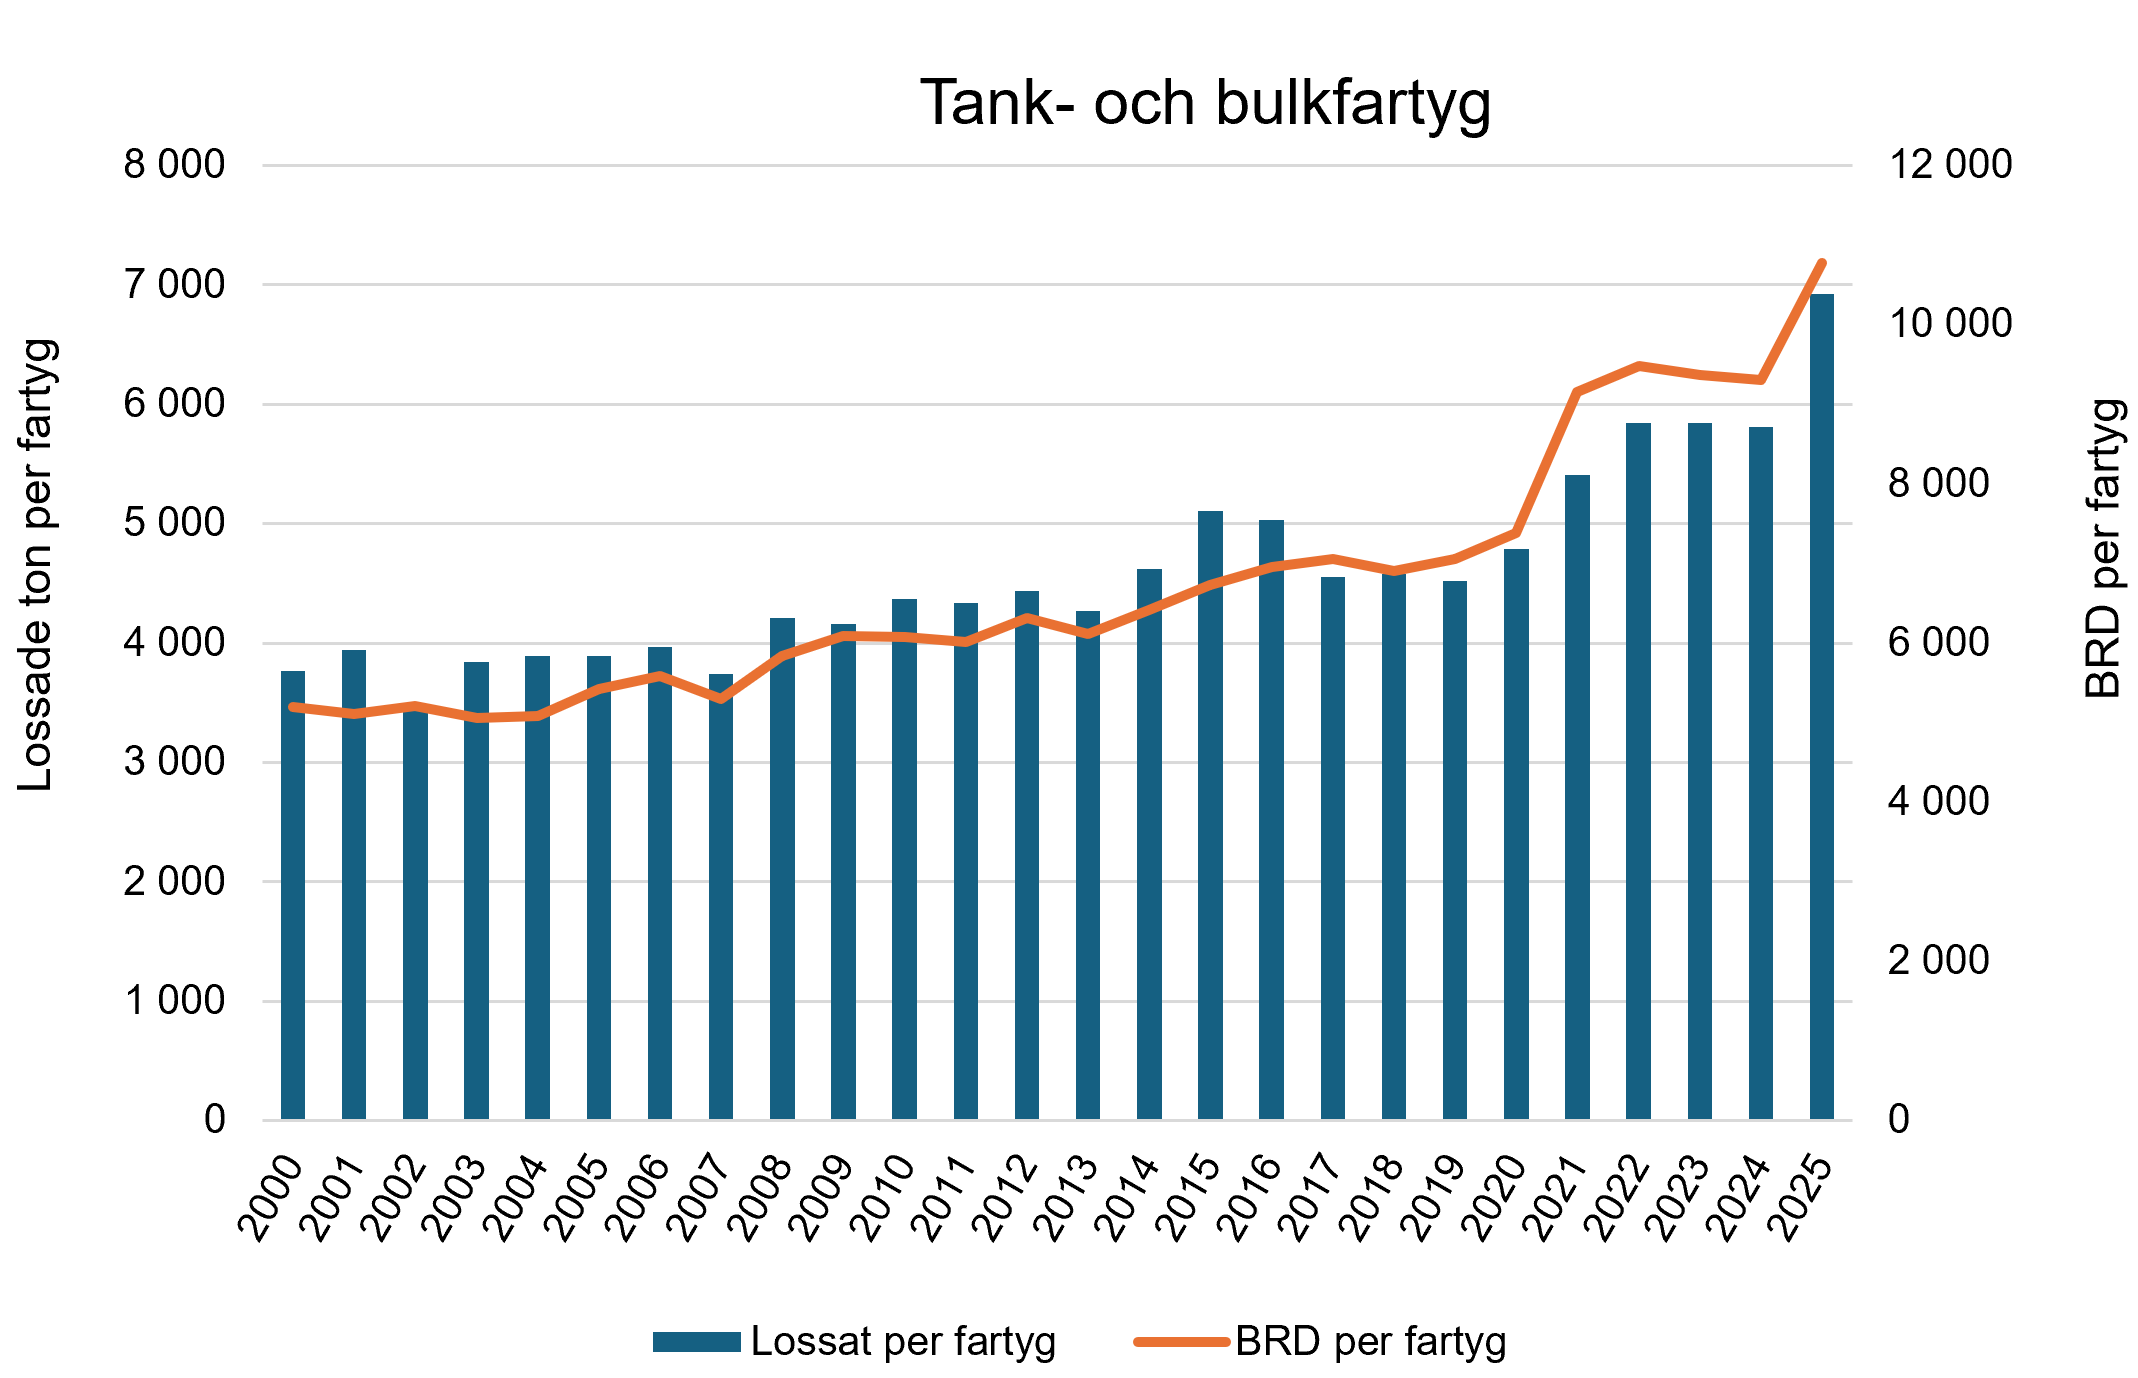
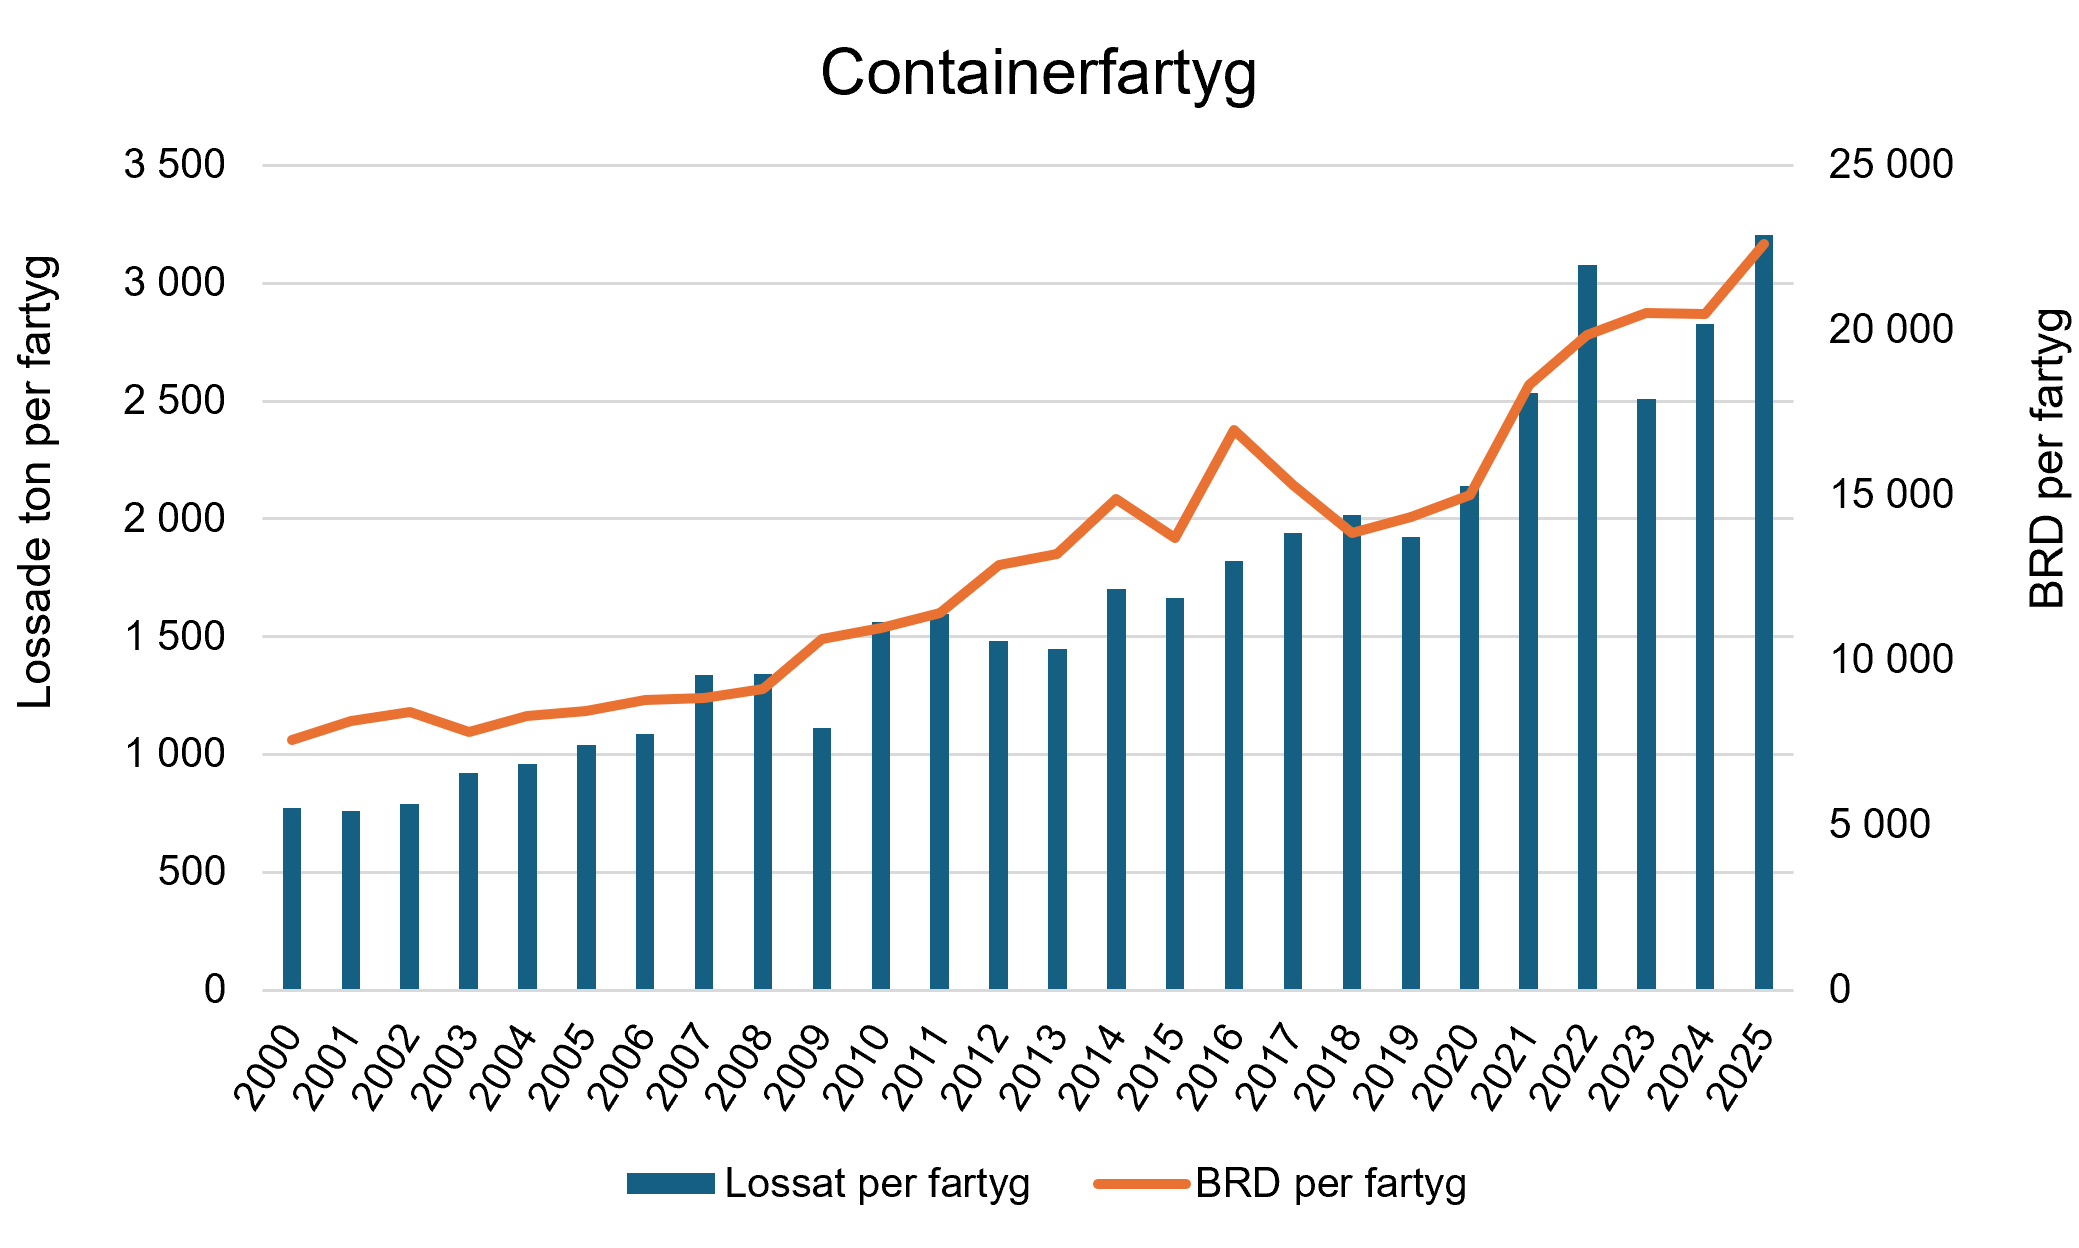
Att fartygen blivit större har gjort det möjligt att behålla en hög transportkapacitet trots färre anlöp. Transportkapaciteten har följt hanterade godsmängder relativt väl (Figur 4). För hamnar och transportköpare kan detta innebära effektivare transporter, men också större variationer i belastningen. När mer gods kommer med ett och samma fartyg behöver hamnen kunna hantera större volymer under kortare tid.2
Stordriftsfördelar är en central drivkraft
En av de viktigaste drivkrafterna bakom större fartyg är möjligheten att nyttja stordriftsfördelar. För rederier kan större fartyg innebära lägre kostnader per transporterad enhet, exempelvis per ton gods eller per container. När ett fartyg kan lasta mer gods fördelas kostnader för besättning, bränsle, administration och kapital på fler enheter.3 Detta är särskilt tydligt inom containertrafiken. Där anges minskade kostnader per TEU4 ofta som en viktig drivkraft bakom utvecklingen mot större fartyg. Rederier lyfter i hög grad kostnadseffektivitet och lägre enhetskostnader som centrala skäl till större containerfartyg.5
Samtidigt är stordriftsfördelarna inte automatiska. De förutsätter att fartygen kan fyllas, att rutterna har tillräckliga godsvolymer och att hamnarna kan hantera fartygen effektivt. Ett stort fartyg som inte är tillräckligt fyllt, eller som orsakar förseningar och trängsel i hamn, ger inte nödvändigtvis lägre kostnader för transportsystemet som helhet.6
Världshandel och ökade godsvolymer
En annan drivkraft är den långsiktiga expansionen av världshandeln. När fler varor transporteras över långa avstånd ökar behovet av effektiva sjötransporter. Sjöfarten är särskilt viktig för stora godsvolymer och långväga transporter, vilket gör att förändringar i global handel snabbt påverkar efterfrågan på fartygskapacitet.7
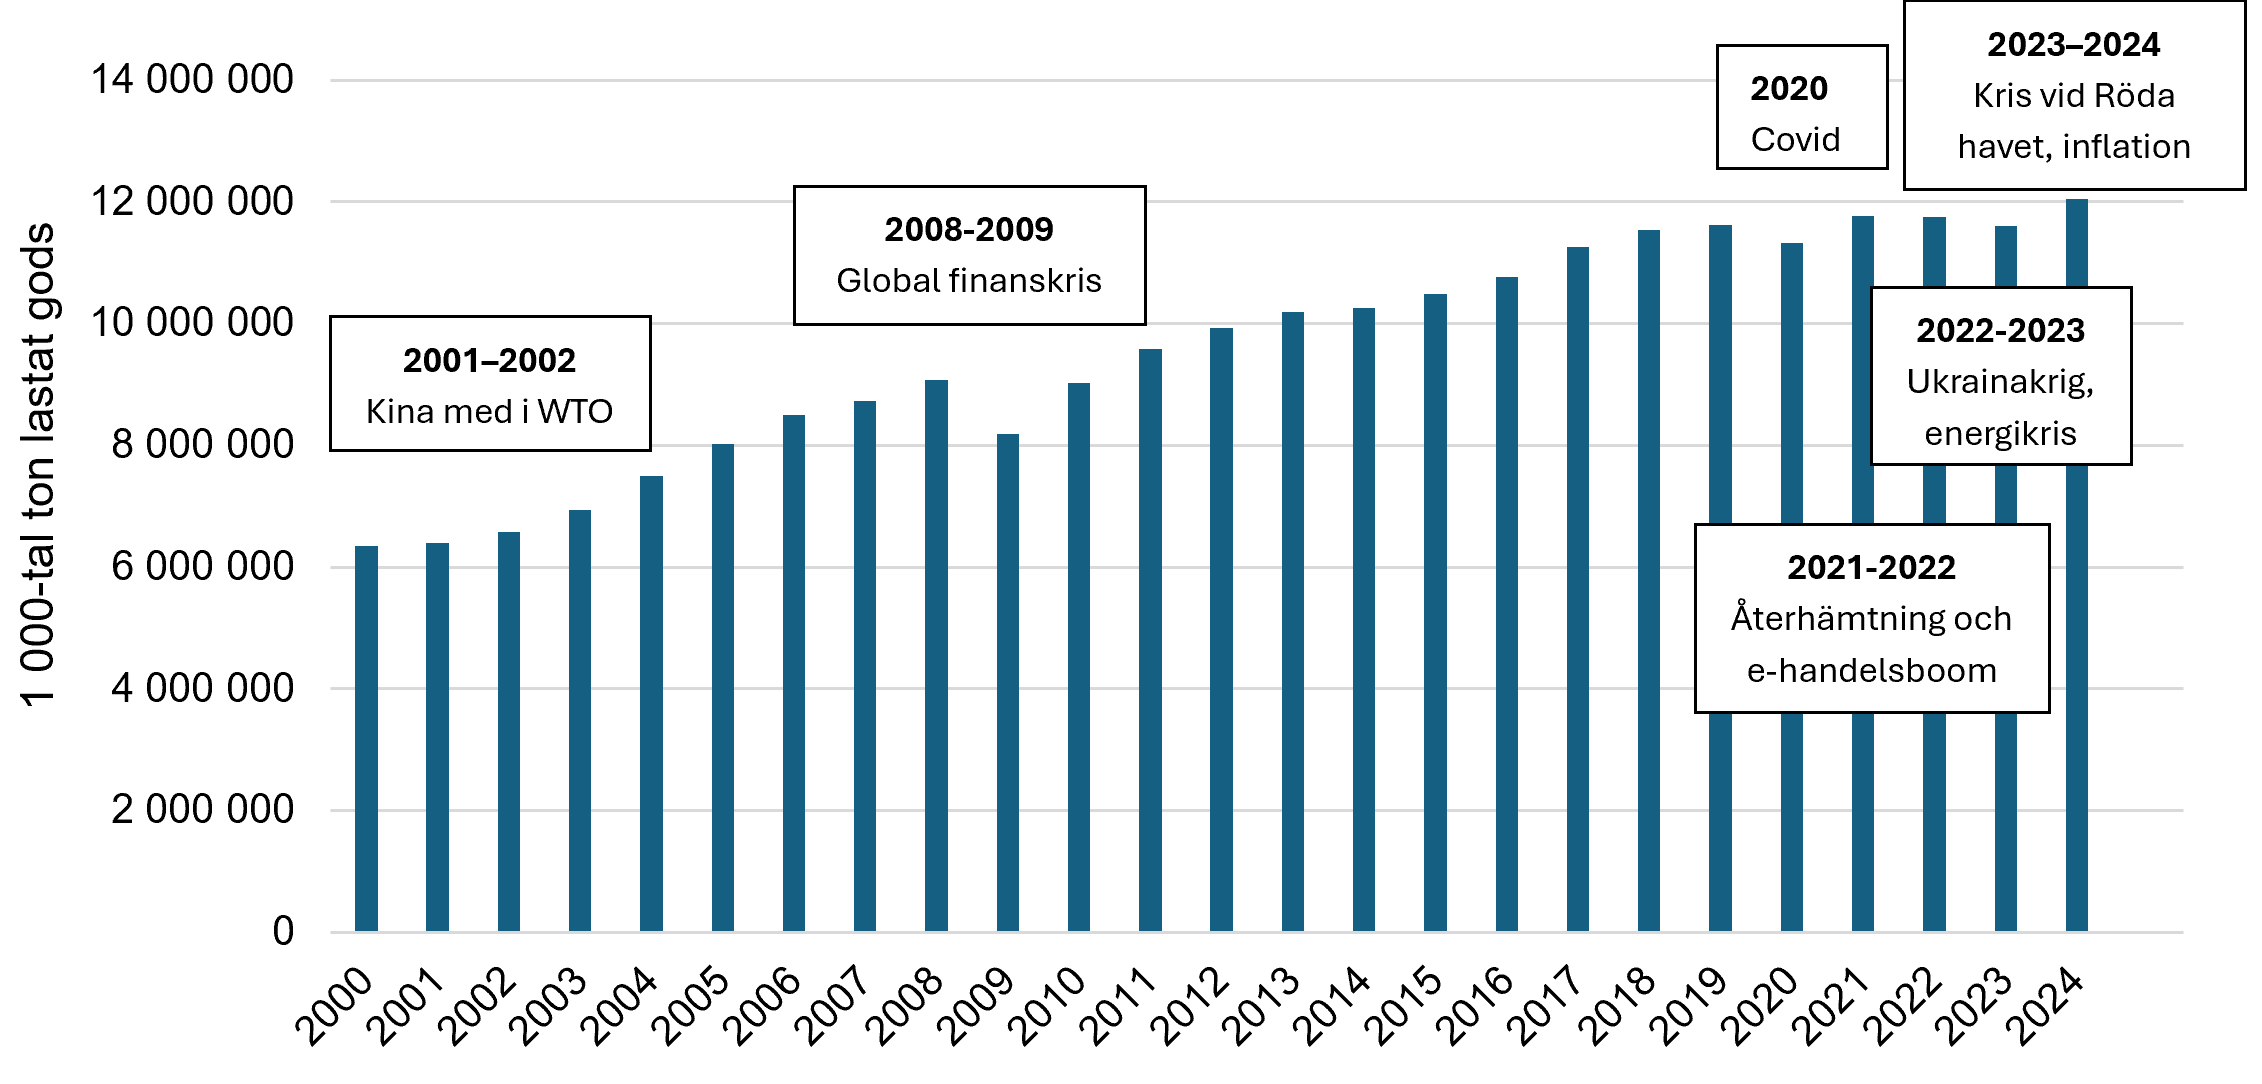
Fraktade volymer har vuxit under lång tid och sjöfrakten följer utrikeshandelns utveckling. Samtidigt påverkas sjöfarten av ekonomiska kriser, geopolitiska störningar och konjunktursvängningar. Figur 5 över global sjöburen handel visar exempelvis en långsiktig ökning, men också tydliga avbrott eller störningar i samband med finanskris, covidpandemi, energikris och störningar i Röda havet.8
Det innebär att större fartyg både kan ses som ett svar på ökade transportvolymer och som ett sätt att möta hård konkurrens i den globala handeln. När handeln växer finns incitament att bygga större fartyg. När handeln bromsar in kan samma investeringar däremot innebära risker.9
Hamnar och farleder möjliggör större fartyg
Större fartyg blir bara användbara om infrastrukturen tillåter det. Därför är hamnarnas och farledernas utveckling en viktig möjliggörare. Muddring, djupare farleder, längre kajer, modern kranutrustning och effektivare terminalsystem kan göra det möjligt att ta emot större fartyg.10
Det finns ett växelspel mellan fartyg och hamnar. Ibland driver rederierna utvecklingen genom att beställa större fartyg, vilket gör att hamnarna behöver anpassa sig. I andra fall kan investeringar i hamnar och farleder skapa förutsättningar för större fartyg och nya trafikupplägg. Hamnar konkurrerar om anlöp, men har samtidigt olika begränsningar som gör att de kan behöva specialisera sig på vissa fartygssegment och storlekar.11
Detta kan också bidra till en ökad koncentration av trafiken. Om de största fartygen bara kan anlöpa vissa hamnar kan godsflöden styras mot färre noder. För transportsystemet som helhet blir då anslutningarna till och från dessa hamnar allt viktigare.12
Klimatkrav kan både driva och bromsa utvecklingen
Miljö- och klimatkrav kan också påverka fartygens storlek. Större fartyg kan i vissa fall ge lägre energiförbrukning och lägre utsläpp per transporterad enhet, särskilt när de är välfyllda och används på effektiva rutter. Det kan göra större fartyg attraktiva när transportkostnader och klimatkrav ökar.13
Samtidigt kan klimatstyrmedel och nya bränslekrav göra investeringar mer osäkra. Om framtida bränslen blir dyrare, tar mer plats ombord eller kräver ny bunkringsinfrastruktur kan rederierna behöva väga storlek mot flexibilitet. EU:s utsläppshandelssystem (EU ETS) omfattar sjöfarten sedan 2024 och kraven fasas in stegvis. FuelEU Maritime gäller från 2025 och ställer successivt skärpta krav på växthusgasintensiteten i den energi som används ombord. Därtill anger IMO:s klimatstrategi från 2023 en ambition om nettonollutsläpp från internationell sjöfart omkring 2050. Dessa styrmedel påverkar kostnader, teknikval och investeringsbeslut.14
Det är därför inte självklart att klimatkraven alltid leder till större fartyg. I vissa trafikupplägg kan större fartyg vara mer effektiva, medan andra flöden kan kräva fartyg som är mer flexibla, frekventa eller anpassade till särskilda hamnar och bränslelösningar.15
Osäkerhet och risker kan begränsa utvecklingen
Det finns också faktorer som kan bromsa utvecklingen mot större fartyg. En är osäker efterfrågan. Stora fartyg kräver stora godsvolymer för att bli lönsamma. Om världshandeln bromsar in, om produktion regionaliseras eller om handelsmönster förändras kan risken för överkapacitet öka.16
Geopolitiska störningar och handelshinder kan också påverka efterfrågan och ruttval. Störningar i viktiga sjöfartsleder, exempelvis Suezkanalen, Panamakanalen eller Röda havet visar att stora fartyg kan vara beroende av fungerande globala korridorer. Infrastrukturbegränsningar i kanaler, farleder och hamnar kan därmed bli ett hinder för fortsatt storleksutveckling.17
Större fartyg kan dessutom innebära större konsekvenser vid olyckor, lastförluster eller störningar i hamn. Exempel på containerförluster, bränder och kajkollisioner visar att riskerna inte bara gäller fartygen, utan också hamnarna och transportkedjan runt dem.18
Flera drivkrafter samverkar
Utvecklingen mot större handelsfartyg har flera möjliga drivkrafter. Stordriftsfördelar och lägre kostnader per transporterad enhet är centrala, särskilt för containertrafiken. Ökad världshandel, förändrade fraktbehov och ökad användning av containrar har också bidragit till att större fartyg blivit attraktiva. Samtidigt har investeringar i hamnar, farleder och terminaler gjort det möjligt att ta emot större fartyg.
Men utvecklingen är inte entydig. Större fartyg kräver stora godsvolymer, rätt infrastruktur och fungerande anslutningar till landtransporter. De kan ge effektivare sjötransporter, men också skapa större kapacitetstoppar, investeringsbehov och risker i andra delar av transportsystemet.
För Sverige är den viktiga frågan därför inte bara varför fartygen blir större. Minst lika viktigt är att förstå var större fartyg ger nytta, vilka hamnar och transportkedjor som kan hantera dem, och när flexibilitet kan vara viktigare än maximal storlek. Större fartyg är en del av sjöfartens effektivisering, men de ställer också högre krav på planering av transportsystemet som helhet.
Referenser
1 Bruttodräktighet, brd eller brutto är en enhetslös term, endast en mängd, som beskriver ett fartygs storlek. Dräktighet baseras på fartygets totala inneslutna volym. Det är den internationella skeppsmätningskonventionen som bestämmer reglerna för hur man mäter dräktigheten.
2 International Transport Forum (ITF) (2015). The Impact of Mega-Ships. OECD/ITF. https://www.itf-oecd.org/impact-mega-ships
3 International Transport Forum (ITF) (2015). The Impact of Mega-Ships. OECD/ITF. https://www.itf-oecd.org/impact-mega-ships
4 TEU=20-foot equivalent unit. Motsvarande enheter på 20 fot.
5 Vierth, I. & Johansson, M. (2025). Rederiernas och hamnarnas syn på containertransporternas utveckling. VTI PM 2025:3. https://www.diva-portal.org/smash/get/diva2:1947447/FULLTEXT01.pdf
6 International Transport Forum (ITF) (2015). The Impact of Mega-Ships. OECD/ITF. https://www.itf-oecd.org/impact-mega-ships
7 UN Trade and Development (UNCTAD) (2025). Review of Maritime Transport 2025: Staying the course in turbulent waters. https://unctad.org/publication/review-maritime-transport-2025
8 Ibid.
9 UN Trade and Development (UNCTAD) (2025). Review of Maritime Transport 2025: Staying the course in turbulent waters. https://unctad.org/publication/review-maritime-transport-2025
10 International Transport Forum (ITF) (2015). The Impact of Mega-Ships. OECD/ITF. https://www.itf-oecd.org/impact-mega-ships
11 Vierth, I. (2024). Containerhamnarnas roll i transportsystemet idag och i framtiden. VTI PM 2024:21, https://vti.diva-portal.org/ och International Transport Forum (ITF) (2017). The Impact of Mega-Ships: The Case of Gothenburg. OECD/ITF, https://www.itf-oecd.org/impact-mega-ships-gothenburg
12 Vierth, I. (2024). Containerhamnarnas roll i transportsystemet idag och i framtiden. VTI PM 2024:21. https://vti.diva-portal.org/ och International Transport Forum (ITF) (2015). The Impact of Mega-Ships. OECD/ITF, https://www.itf-oecd.org/impact-mega-ships
13 International Transport Forum (ITF) (2015). The Impact of Mega-Ships. OECD/ITF. https://www.itf-oecd.org/impact-mega-ships
14 Europeiska kommissionen (2025). FuelEU Maritime och EU ETS för sjöfarten, https://transport.ec.europa.eu/transport-modes/maritime/decarbonising-maritime-transport-fueleu-maritime_en och International Maritime Organization (IMO) (2023). 2023 IMO Strategy on Reduction of GHG Emissions from Ships. https://www.imo.org/en/ourwork/environment/pages/2023-imo-strategy-on-reduction-of-ghg-emissions-from-ships.aspx
15 Europeiska kommissionen (2025). FuelEU Maritime och EU ETS för sjöfarten, https://transport.ec.europa.eu/transport-modes/maritime/decarbonising-maritime-transport-fueleu-maritime_en och International Maritime Organization (IMO) (2023). 2023 IMO Strategy on Reduction of GHG Emissions from Ships, https://www.imo.org/en/ourwork/environment/pages/2023-imo-strategy-on-reduction-of-ghg-emissions-from-ships.aspx
16 https://www.reuters.com/business/signs-global-trade-goods-starting-slow-wto-says-2026-06-05/. World Trade Organization (WTO) (2026). Middle East conflict weighs further on slowing trade outlook, https://www.wto.org/english/news_e/news26_e/stat_19mar26_329_e.htm
17 UN Trade and Development (UNCTAD) (2025). Review of Maritime Transport 2025: Staying the course in turbulent waters. https://unctad.org/publication/review-maritime-transport-2025
18 International Transport Forum (ITF) (2015). The Impact of Mega-Ships. OECD/ITF. https://www.itf-oecd.org/impact-mega-ships